Box 3 bijbenen
Box 3 is in 2026 vaak van richting veranderd, tot en met het advies van de Raad van State op 2 november 2026. Er kwam een aangenomen wet, een aangehouden stemming, vier scenario’s en een novelle. Premier Jetten zei begin oktober 2026 zelfs dat hij snapt dat mensen het niet meer kunnen bijbenen. Wij houden het dossier voor je bij. We zetten de tijdlijn voor je op een rij.
Wat is een novelle?Een novelle is een wetsvoorstel dat een eerder door de Tweede Kamer aangenomen wetsvoorstel wijzigt voordat het in werking treedt. De novelle zou de hoofdregel van de Wet werkelijk rendement box 3 omdraaien, van vermogensaanwas naar vermogenswinst.
Let opHet advies van de Raad van State is niet bindend. Het kabinet beslist zelf of het de novelle aanpast, indient of intrekt. Een nieuw box 3-stelsel gaat pas door als de Tweede Kamer en de Eerste Kamer de wetgeving aannemen.
Wat is het verschil tussen vermogensaanwas en vermogenswinst?
VermogensaanwasJe klant betaalt elk jaar belasting over de waardestijging, ook als hij niets verkoopt.
VermogenswinstJe klant betaalt pas belasting over de waardestijging als hij de winst echt maakt, bijvoorbeeld bij verkoop.
Wat is er in 2026 al gebeurd?
10 en 12 februari 2026Tweede Kamer neemt de wet aanOp 12 februari 2026 neemt de Tweede Kamer de Wet werkelijk rendement box 3 aan. De hoofdregel is een vermogensaanwasbelasting. Alleen voor onroerende zaken en aandelen in startende ondernemingen geldt een vermogenswinstbelasting. Met de motie-Vermeer van 10 februari vraagt de Kamer het kabinet om uiterlijk bij het Belastingplan 2029 een stelsel op basis van vermogenswinst te presenteren.
6 maart en 19 juni 2026Kabinet onderzoekt aanpassingenHet kabinet onderzoekt verbeteringen. Het presenteert opties, waaronder achterwaartse verliesverrekening, en kondigt een novelle aan.
30 juni 2026Eerste Kamer houdt de stemming aan over de Wet werkelijk rendement box 3De Eerste Kamer stemt pas als de novelle is behandeld.
15 september 2026Prinsjesdag zonder novelleWel stuurt het kabinet een Kamerbrief met vier scenario’s.
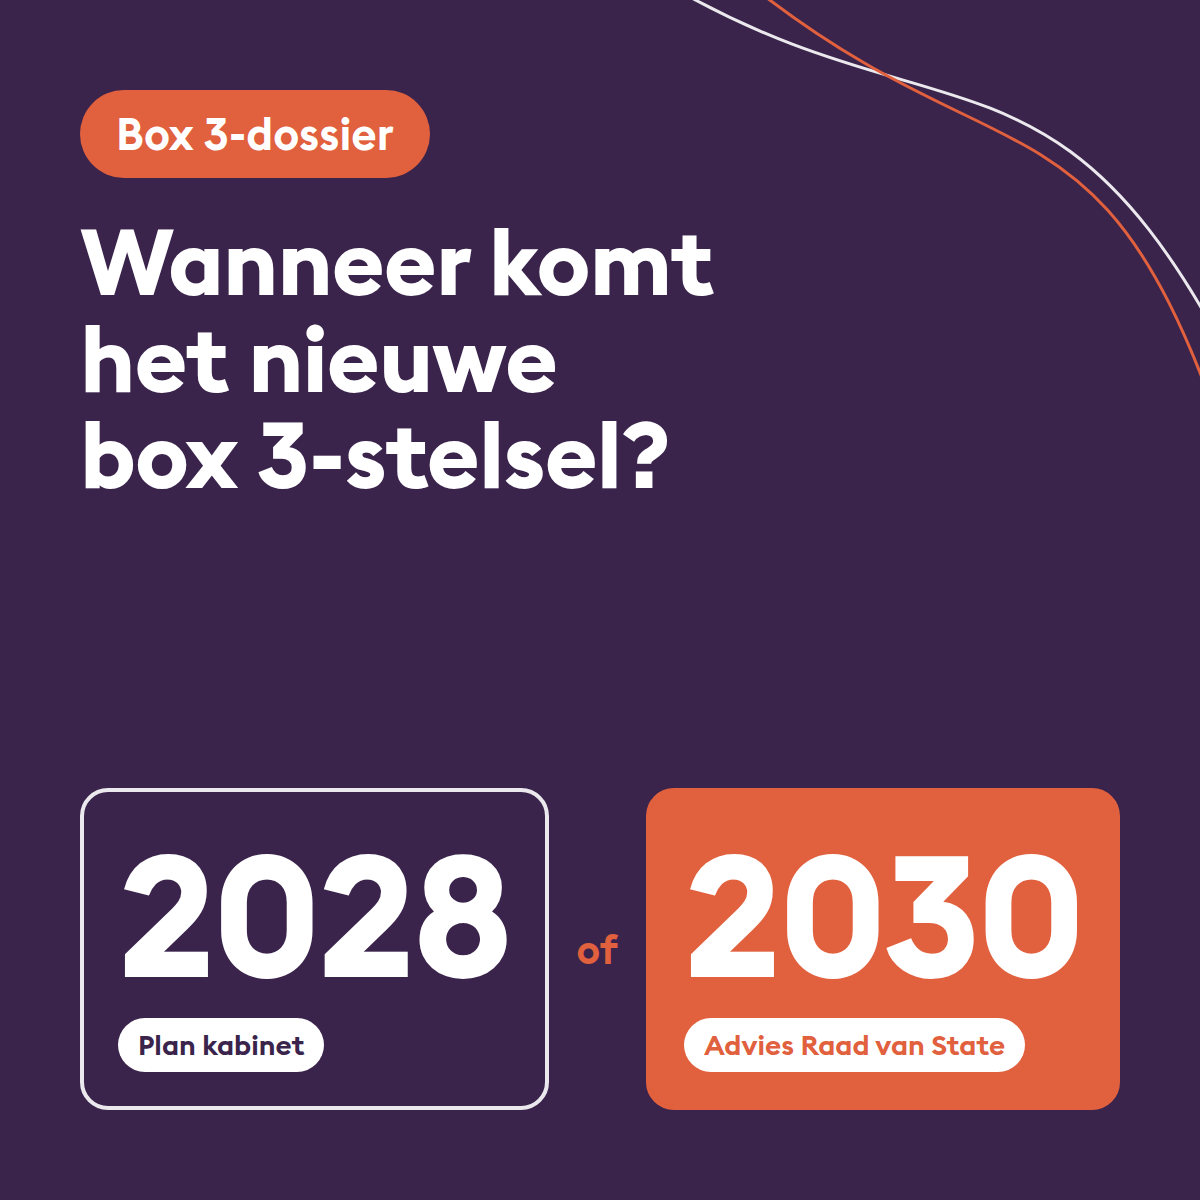
29 september 2026Kabinet kiest voor vermogenswinstbelastingHet kabinet kiest voor zo snel mogelijk zoveel mogelijk vermogenswinstbelasting. Vanaf 2028 moet die gelden voor onroerende zaken en alle financiële instrumenten.
30 september en 1 oktober 2026Kamer wil kleine spaarders ontzienBij de Algemene Financiële Beschouwingen vindt de Kamer dat de rekening te veel bij kleine spaarders ligt. Minister Heinen zegt een voorstel toe dat hen ontziet.
2 oktober 2026Novelle met spoed naar de Raad van StateDe dekking staat er nog in als ‘technische invulling’.
9 oktober 2026Brief over het tijdpadDe novelle is een apart wetsvoorstel, maar loopt mee met de behandeling van het Belastingplan 2027.
28 oktober en 2 november 2026Raad van State adviseert 2030De Raad van State stelt het advies op 28 oktober vast en publiceert het op 2 november. Invoering per 2028 is volgens de Raad niet verantwoord.
Wat adviseert de Raad van State over box 3?
De Raad van State stelde het advies op 28 oktober 2026 vast. De conclusie is dat invoering per 2028 op basis van de beschikbare informatie niet verantwoord is. De Raad onderbouwt dat met vier punten.
- Te veel haast. Een stelselwijziging via een novelle, met grote spoed, doet afbreuk aan de zorgvuldigheid van het wetgevingsproces. Dat raakt ook de kwaliteit van de wet en de uitvoering.
- Twee systemen naast elkaar. Tot 2030 zouden sommige bezittingen onder een vermogensaanwasbelasting vallen en andere onder een vermogenswinstbelasting. De Raad noemt dat kwetsbaar, omdat een duidelijke rechtvaardiging ontbreekt. Dit tijdelijke stelsel vraagt bovendien 252 fte en ongeveer € 31 miljoen aan extra uitvoeringskosten.
- Onuitvoerbaar voor 2028. Uit de uitvoeringstoets blijkt dat de Belastingdienst de novelle in ieder geval voor 2028 onuitvoerbaar acht.
- Onrust over de dekking. De discussie over de dekkingsmaatregelen leidt tot onduidelijkheid en onrust.
Het adviesDe Raad adviseert de regering om het Wetsvoorstel werkelijk rendement box 3 in te trekken, de novelle niet in te dienen en met een nieuw wetsvoorstel te komen. Volgens dit advies zou box 3 per
2030 in één keer overgaan naar een nieuw stelsel.
Kiest het kabinet toch voor de novelle? Dan adviseert de Raad om de vermogenswinstbelasting voor alle box 3-bezittingen pas per 2030 in te voeren. Volgens de Raad betekent dit in beide scenario’s dat het huidige forfaitaire stelsel met tegenbewijsregeling ook in 2028 en 2029 blijft bestaan. Lees het volledige advies van de Raad van State.
Wat staat er nog op de agenda?
Begin november 2026 (verwacht)Reactie van het kabinetHet kabinet beslist of het de novelle aanpast, alsnog indient of afziet van indiening.
12 november 2026Stemming Tweede KamerDe Tweede Kamer stemt over het Belastingplan 2027. Dient het kabinet de novelle in, dan vraagt het de Kamer om daar tegelijk over te stemmen.
Vóór 31 december 2026Tweede Kamer en Eerste KamerVoor invoering per 2028 moeten beide Kamers vóór 31 december 2026 instemmen. De Tweede Kamer met de novelle, de Eerste Kamer met de wet én de novelle. Lukt dat niet, dan blijft het huidige stelsel met tegenbewijsregeling langer gelden.
Tot slot
Het kabinet beslist nu of het het advies van de Raad van State volgt. Besluit het kabinet het advies op te volgen? Dan gelden de Overbruggingswet box 3 en de Wet tegenbewijsregeling box 3 tot de invoering van een nieuw box 3-stelsel. We volgen het dossier en praten je bij zodra het kabinet heeft besloten, en rond de stemmingen in de Tweede Kamer en de Eerste Kamer.
Wil je zulke ontwikkelingen direct in je mailbox ontvangen? Meld je aan voor de Vakbekwaamheidsupdate.